


Корпоративный налог в ОАЭ в 2026 году: правила, ставки и исключения
Дата публикации 15 Сен. 2026
•
Время чтения: 15 мин

Анна Шарыгина
Автор
Корпоративный налог в ОАЭ действует уже несколько лет, однако в 2026 году бизнесу приходится учитывать не только базовые ставки. Значение имеют место регистрации компании, характер ее деятельности, размер выручки, статус резидента свободной зоны и применяемые налоговые льготы.
В этой статье мы разберем, кто должен платить корпоративный налог в ОАЭ в 2026 году, как работают ставки, в каких случаях можно применять 0% и какие обязанности возникают перед
Federal Tax Authority.
Что такое корпоративный налог в ОАЭ
Корпоративный налог, или Corporate Tax, — это прямой налог на налогооблагаемый доход компаний и других лиц, ведущих бизнес. В основе расчета обычно лежит бухгалтерская прибыль, которая затем корректируется по правилам налогового законодательства.
Федеральный режим корпоративного налога применяется к налоговым периодам, начинающимся 1 июня 2023 года или позднее. До его появления ОАЭ долгое время воспринимались как юрисдикция практически без налога на прибыль для большинства частных компаний.
CIT встроен в общую налоговую систему ОАЭ и применяется с учетом международных налоговых стандартов. Для бизнеса ключевое значение имеет то, что базовая ставка составляет 9%, а для отдельных категорий компаний и доходов предусмотрены льготные режимы и ставка 0%.
Основные преимущества системы корпоративного налога
Налоговая система ОАЭ построена так, чтобы сочетать пополнение государственного бюджета с сохранением конкурентных условий для бизнеса.
К ее основным особенностям можно отнести:
-
Конкурентную ставку налога. Для большинства компаний ставка составляет 0% на первые 375 000 AED налогооблагаемого дохода и 9% на сумму выше этого порога.
-
Поддержку малого бизнеса. Для компаний и предпринимателей с небольшой выручкой предусмотрен режим Small Business Relief.
-
Льготы для свободных зон. Квалифицированные компании во freezone могут применять ставку 0% к квалифицированному доходу.
-
Единые федеральные правила. Корпоративный налог действует во всех эмиратах, что делает систему более предсказуемой.
-
Соответствие международным стандартам. Налоговая реформа помогает ОАЭ выполнять международные обязательства в области прозрачности и предотвращения недобросовестных налоговых практик.
-
Сохранение условий для инвестиций и предпринимательства. Льготные ставки и специальные режимы позволяют уменьшить нагрузку на небольшие и отдельные квалифицированные компании.
Кто обязан платить корпоративный налог в ОАЭ
В налоговую систему входят как юридические, так и физические лица. При этом обязанность зарегистрироваться или подать декларацию не всегда означает, что по итогам периода придется фактически заплатить налог.
К основным категориям налогоплательщиков относятся:
-
Юридические лица, зарегистрированные в ОАЭ, в том числе mainland- и Free Zone-компании
-
Иностранные юридические лица, которые фактически управляются и контролируются из ОАЭ
-
Иностранные компании с постоянным представительством — Permanent Establishment — в ОАЭ
-
Отдельные иностранные юридические лица, имеющие налоговую связь, или nexus, с ОАЭ, например в связи с недвижимостью в стране
-
Физические лица, ведущие бизнес или профессиональную деятельность в ОАЭ, если их годовой оборот от такой деятельности превышает 1 млн AED
Для некоторых нерезидентов применяются отдельные правила. Например, иностранная компания, получающая только доход из источников в ОАЭ, но не имеющая постоянного представительства или соответствующего nexus, может не быть обязана регистрироваться для Corporate Tax.
Компании свободных зон также входят в систему корпоративного налога. Сам факт регистрации во фризоне не освобождает бизнес от регистрации и подачи отчетности. Нулевая ставка доступна только при выполнении требований режима Qualifying Free Zone Person.
Ставки корпоративного налога в 2026 году
В ОАЭ действует стандартная шкала Corporate Tax, но порядок налогообложения зависит от категории налогоплательщика и применяемого режима.
Юридические лица
Для большинства юридических лиц действует двухуровневая шкала:
- 0% — на первые 375 000 AED налогооблагаемого дохода
- 9% — на часть налогооблагаемого дохода, превышающую 375 000 AED
Например, если налогооблагаемый доход компании составляет 1 млн AED, налог начисляется на 625 000 AED сверх установленного порога и составляет 56 250 AED.
Важно различать выручку и налогооблагаемый доход: порог 375 000 AED относится не к обороту компании, а к налоговой базе.
Правила для крупных международных групп
Для крупных международных групп с 1 января 2025 года действуют отдельные налоговые правила: Domestic Minimum Top-up Tax (UAE DMTT) в рамках Pillar Two.
Он распространяется на международные группы с глобальной выручкой от €750 млн. Порог должен быть достигнут как минимум в двух из четырех предыдущих финансовых лет.
Правила предусматривают минимальную эффективную ставку 15%. Если эффективная ставка в ОАЭ ниже этого уровня, может возникнуть дополнительный налог. Его расчет производится по специальным правилам Pillar Two.
Материковые компании (Mainland)
Для компаний, зарегистрированных на основной территории ОАЭ, применяется стандартный режим Corporate Tax по указанной выше шкале.
Компании в свободных экономических зонах (Free Zone)
Сам факт регистрации во фризоне не дает права на ставку 0%.
Если компания соответствует требованиям Qualifying Free Zone Person (QFZP), для нее действует специальный режим:
-
0% — на на квалифицированный доход (Qualifying Income)
-
9% — на неквалифицированный доход (Non-Qualifying Income)
Важное отличие: необлагаемый порог в 375 000 AED к неквалифицированному доходу QFZP не применяется. Такой доход облагается налогом по ставке 9% с первого дирхама.
Если компания не соответствует требованиям QFZP или выбирает стандартный режим Corporate Tax, она облагается по общим правилам.
В 2025 году перечень квалифицированных и исключенных видов деятельности был обновлен Ministerial Decision No. 229 of 2025. Изменения, в частности, затронули торговлю квалифицированными товарами и отдельные финансовые услуги.
Физические лица
Для физических лиц Corporate Tax применяется к бизнесу или предпринимательской деятельности в ОАЭ, если годовой оборот от нее превышает 1 млн AED за календарный год.
После превышения этого порога налог рассчитывается с налогооблагаемого дохода по стандартной шкале, указанной выше. Таким образом, 1 млн AED — это порог вхождения физического лица в систему Corporate Tax, а не граница между ставками 0% и 9%.
При определении этого оборота не учитываются:
-
Заработная плата
-
Доход от личных инвестиций
-
Доход от личных инвестиций в недвижимость, если выполняются установленные условия
Физические лица, ведущие бизнес, также могут применять Small Business Relief при соблюдении требований режима.
Какие компании могут применять ставку 0%?
Нулевая ставка в ОАЭ возникает по разным основаниям. Не следует смешивать стандартную ставку 0% на первые 375 000 AED прибыли, режим QFZP и Small Business Relief: юридически это разные механизмы.
Квалифицированное лицо во фризоне (Qualifying Free Zone Person — QFZP)
QFZP — это лицо, зарегистрированное в свободной зоне и выполняющее условия специального налогового режима.
Чтобы сохранить статус QFZP, компания должна, в частности:
-
Поддерживать достаточное экономическое присутствие — adequate substance — в ОАЭ
-
Вести основные приносящие доход операции в свободной зоне с достаточным уровнем активов, сотрудников и операционных расходов
-
Получать Qualifying Income
-
Соблюдать правила трансфертного ценообразования и принцип arm's length
-
Вести необходимую документацию по связанным сторонам
-
Соблюдать лимит de minimis для неквалифицированной выручки
-
Готовить аудированную финансовую отчетность
-
Не выбирать добровольно стандартный режим Corporate Tax вместо режима QFZP
Требование de minimis позволяет компании получить небольшую сумму неквалифицированного дохода без немедленной потери льготы. Чтобы статус QFZP остался в силе, объем такой неквалифицированной выручки за налоговый период не должен превышать меньшую из двух величин:
-
5% от общей выручки компании
-
5 млн AED
Если установленный предел превышен либо компания перестает выполнять другие обязательные условия, она может потерять статус QFZP с начала текущего налогового периода. При этом право на налоговые льготы аннулируется как на этот год, так и на следующие четыре налоговых периода.
Для QFZP аудированная финансовая отчетность обязательна независимо от величины выручки. Для большинства других налогоплательщиков, не входящих в Tax Group, обязательный аудит для целей Corporate Tax требуется при выручке свыше 50 млн AED за соответствующий налоговый период.
В 2026 году появилось дополнительное требование для части QFZP, занимающихся распределением товаров или материалов в Designated Zone или из нее. Для налоговых периодов, начинающихся 1 января 2026 года или позднее, таким компаниям необходимо выполнять дополнительные процедуры подтверждения и получать отчет независимого аудитора по согласованным процедурам.
Льгота для малого бизнеса — Small Business Relief
Small Business Relief, или SBR, позволяет соответствующему требованиям резиденту считаться не получившим налогооблагаемого дохода за выбранный налоговый период.
Основное условие — выручка не должна превышать 3 млн AED как в текущем, так и в предыдущих применимых налоговых периодах.
Льгота не включается автоматически. Налогоплательщик должен выбрать Small Business Relief для соответствующего периода при подаче декларации.
Применить SBR могут резиденты ОАЭ — как юридические, так и физические лица, если они соответствуют установленным критериям.
Режим недоступен:
-
Qualifying Free Zone Person;
-
участникам крупных multinational enterprise groups с консолидированной выручкой группы более 3,15 млрд AED.
Для применения Small Business Relief выручка не должна превышать 3 млн AED как в текущем, так и во всех предыдущих применимых налоговых периодах. Если выручка превысила этот порог хотя бы в одном из таких периодов, налогоплательщик не сможет применять SBR в последующих периодах.
Первоначально программа распространялась на налоговые периоды, заканчивающиеся не позднее 31 декабря 2026 года. Именно этот срок до сих пор встречается во многих материалах о корпоративном налоге.
Однако 7 августа 2026 года Министерство финансов ОАЭ объявило о продлении Small Business Relief. Теперь режим применяется к соответствующим налоговым периодам, заканчивающимся не позднее 31 декабря 2029 года. Лимит выручки 3 млн AED сохранен.
При выборе SBR бизнес по-прежнему обязан вести учет и хранить подтверждающие документы. Кроме того, налоговые убытки и чистые процентные расходы, возникшие в период применения льготы, нельзя использовать в последующих периодах в обычном порядке.
Освобождения от уплаты налога
Когда речь идет об освобождении от Corporate Tax, важно различать три разные ситуации:
- От налога освобожден сам налогоплательщик.
- Отдельный вид дохода освобожден от налогообложения.
- Доход физического лица вообще не относится к сфере Corporate Tax.
Эти случаи имеют разные основания и применяются по разным правилам.
Доходы физических лиц вне сферы Corporate Tax
Для физических лиц вне сферы корпоративного налога находятся:
-
Заработная плата
-
Personal Investment Income (доход от личных инвестиций)
-
Real Estate Investment Income (доход от личных инвестиций в недвижимость при соблюдении условий)
Например, обычная зарплата сотрудника не становится объектом CIT только потому, что человек живет в ОАЭ или параллельно зарегистрировал бизнес.
Наследство, личный прирост стоимости инвестиционных активов и другие поступления также обычно не подпадают под Corporate Tax физического лица, если относятся к личной, а не предпринимательской деятельности.
Exempt Income для компаний
Для компаний действуют другие правила. Отдельные виды дохода могут относиться к Exempt Income и не включаться в налогооблагаемый доход. В частности:
-
Дивиденды и другие распределения прибыли, полученные от юридического лица (резидента ОАЭ)
-
Иностранные дивиденды при выполнении требований Participation Exemption
-
Доходы и прирост капитала от квалифицированного участия в других компаниях при выполнении установленных критериев
-
Доход зарубежного постоянного представительства, если налогоплательщик выбрал соответствующее освобождение и выполняются необходимые условия
Поэтому утверждение, что «любые дивиденды и любой прирост капитала в ОАЭ не облагаются», будет слишком широким. Для юридических лиц необходимо проверять условия конкретного освобождения.
Кто полностью освобождается от Corporate Tax?
Отдельно закон предусматривает категории Exempt Persons — лиц, которые при соблюдении установленных условий освобождаются от Corporate Tax. К ним относятся:
-
Государственные органы
-
Определенные компании, контролируемые государством
-
Компании, ведущие квалифицированную деятельность по добыче природных ресурсов
-
Компании, ведущие определенную недобывающую деятельность с природными ресурсами
-
Qualifying Public Benefit Entities — соответствующие требованиям общественно полезные и благотворительные организации
-
Определенные государственные и частные пенсионные фонды и фонды социального обеспечения
-
Qualifying Investment Funds
-
Некоторые юридические лица ОАЭ, полностью принадлежащие и контролируемые определенными категориями освобожденных лиц и выполняющие установленные виды деятельности
Освобождение не всегда возникает автоматически. Для некоторых категорий требуется включение в специальный перечень либо заявление и одобрение FTA.
Кроме того, если освобожденное лицо ведет отдельную коммерческую деятельность, которая не входит в освобождение, такая деятельность может облагаться Corporate Tax в обычном порядке.
Регистрация и подача налоговой декларации
CIT в ОАЭ работает по принципу self-assessment: налогоплательщик самостоятельно определяет налоговую базу, рассчитывает сумму налога и отчитывается перед FTA.
Основные процедуры выполняются через электронный портал EmaraTax.
Как зарегистрироваться через EmaraTax
В общем случае процедура выглядит следующим образом:
- Войти или создать учетную запись в EmaraTax.
- Создать профиль Taxable Person.
- Выбрать услугу Corporate Tax Registration.
- Указать юридическую форму и основные данные компании.
- Внести сведения о торговых лицензиях и видах деятельности.
- Добавить информацию о собственниках, партнерах или акционерах, когда это требуется.
- Указать адрес и данные уполномоченного лица.
- Загрузить необходимые документы.
- Проверить сведения и отправить заявление.
- После одобрения получить Tax Registration Number (TRN).
При регистрации обычно требуются данные торговой лицензии, учредительные документы, сведения о собственниках и документы уполномоченного представителя.
Сроки регистрации
| Категория налогоплательщика | Срок регистрации |
| Юридическое лицо (резидент) ОАЭ, созданное 1 марта 2024 года или позднее | В течение трех месяцев с даты учреждения, регистрации или признания |
| Юридическое лицо (нерезидент) | В соответствии с отдельными сроками, установленными для нерезидентов |
| Физическое лицо (резидент), чей оборот от бизнеса или предпринимательской деятельности в ОАЭ превысил 1 млн AED за календарный год | Не позднее 31 марта следующего календарного года |
| Физическое лицо (нерезидент), имеющее Permanent Establishment в ОАЭ, чей оборот превысил 1 млн AED за календарный год | В течение 3 месяцев с момента выполнения всех условий (наличия представительства и превышения порога оборота в 1 млн AED) |
Сроки подачи декларации и уплаты налога
Декларацию по Corporate Tax необходимо подать, а рассчитанный налог — уплатить не позднее девяти месяцев после окончания налогового периода.
Например, если он совпадает с календарным годом и заканчивается 31 декабря 2026 года, стандартный срок подачи декларации и уплаты налога — 30 сентября 2027 года.
Если финансовый год компании отличается от календарного, срок отсчитывается от даты его окончания. Даже при отсутствии налога к уплате обязанность подать декларацию, как правило, сохраняется.
Какие документы необходимо подготовить
Компания должна располагать бухгалтерскими данными и документами, подтверждающими заявленную налоговую базу.
В зависимости от деятельности и структуры бизнеса могут потребоваться:
-
Финансовая отчетность
-
Оборотно-сальдовая ведомость и бухгалтерские регистры
-
Расчет перехода от бухгалтерской прибыли к налогооблагаемому доходу
-
Документы по доходам и расходам
-
Счета, договоры и первичные документы
-
Банковские выписки
-
Данные по основным средствам и амортизации
-
Сведения о связанных лицах и Connected Persons
-
Документы по трансфертному ценообразованию
-
Подтверждение освобожденного дохода
-
Документы по иностранному налоговому кредиту
-
Для QFZP — расчет Qualifying Income и неквалифицированного дохода
-
Аудированная финансовая отчетность, если она обязательна
-
Документы, подтверждающие соответствие условиям Small Business Relief, если применяется льгота
Сколько нужно хранить документы
Документы и записи, относящиеся к Corporate Tax, необходимо хранить не менее семи лет после окончания соответствующего налогового периода.
В 2026 году FTA также выпустила Decision No. 4 of 2026, устанавливающий дополнительные правила и требования к информации, содержащейся в бухгалтерских записях и коммерческих книгах. Поэтому компаниям следует проверять не только срок хранения документов, но и требования к составу и ведению учетных данных.
Штрафы за нарушение требований корпоративного налога
За нарушение требований Corporate Tax могут применяться административные штрафы[?]. Среди основных санкций:
| Нарушение | Штраф |
| Несвоевременная регистрация для Corporate Tax | 10 000 AED |
| Просрочка подачи декларации в течение первых 12 месяцев | 500 AED за каждый месяц или его часть |
| Просрочка подачи декларации начиная с 13-го месяца | 1 000 AED за каждый месяц или его часть |
| Несвоевременная уплата Corporate Tax | 14% годовых, начисляемых ежемесячно за каждый месяц или его часть на непогашенную сумму налога |
| Нарушение требований по хранению обязательных документов и записей | 10 000 AED |
| Повторное аналогичное нарушение требований по хранению документов в течение 24 месяцев | 20 000 AED |
| Непредоставление запрошенных FTA налоговых данных, документов и записей на арабском языке | 5 000 AED |
| Подача некорректной налоговой декларации, если ошибка не исправлена в установленном порядке | 500 AED |
| Воспрепятствование налоговой проверке в предусмотренных законодательством случаях | 20 000 AED |
При обнаружении ошибок может потребоваться Voluntary Disclosure. Применяемые санкции зависят от обстоятельств и момента исправления, в том числе от того, было ли раскрытие сделано до уведомления о налоговой проверке.
Отдельно действует механизм освобождения от штрафа 10 000 AED за несвоевременную регистрацию для Corporate Tax. При выполнении установленных условий первая налоговая декларация или соответствующая годовая декларация должна быть подана в течение семи месяцев после окончания первого налогового периода.
Этот семимесячный срок является специальным условием для получения освобождения от штрафа за несвоевременную регистрацию и применяется к первой декларации. Общий срок подачи Corporate Tax Return и уплаты налога остается девять месяцев после окончания соответствующего налогового периода.
Как FirstBit ERP помогает соблюдать требования FTA?
FirstBit ERP используется как единая учетная база, из которой бухгалтер получает данные для расчета Corporate Tax и подготовки отчетности. Бухгалтерские операции, налоговые расчеты и платежи отражаются в одной системе, поэтому их не нужно отдельно собирать из нескольких файлов и регистров.
На практике в FirstBit ERP можно:
-
Рассчитывать и отражать обязательства по CIT
-
Формировать данные для подготовки Corporate Tax return
-
Контролировать налоговые обязательства, платежи, кредиты и остатки по налоговым счетам
-
Получать Statement of Tax Accounts с историей налоговых операций
-
Формировать финансовую отчетность, включая Income Statement (P&L) и Statement of Financial Position
-
Учитывать основные средства и рассчитывать амортизацию
-
Вести учет по нескольким юридическим лицам и отслеживать межфирменные операции
-
Работать с несколькими валютами, при этом валютные курсы могут автоматически обновляться на основании данных Central Bank of the UAE
-
Настраивать отдельные налоговые правила для компаний, зарегистрированных в разных странах, через Multi-Country Tax Accounting
-
Хранить историю операций и связанные с учетом подтверждающие данные для последующей проверки

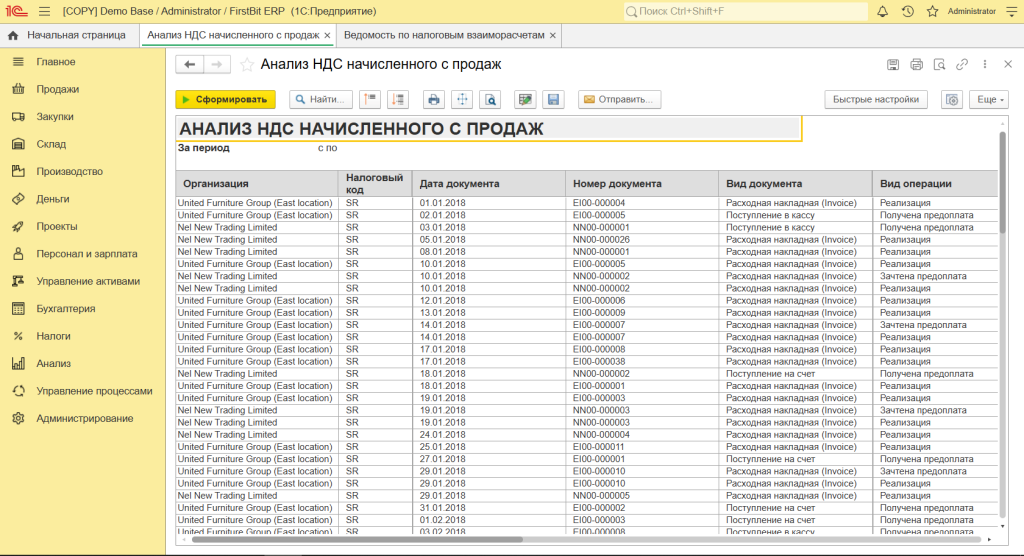
Пример анализа налоговых операций по организациям, контрагентам и валютам в FirstBit ERP
Для групп с несколькими компаниями это позволяет разделять учет по юридическим лицам, валютам и налоговым юрисдикциям, сохраняя данные в одной системе. Например, компания в ОАЭ и компания в другой стране могут вести отдельные налоговые контуры с применимыми для каждой юрисдикции настройками.
Выводы
Corporate Tax в ОАЭ нельзя сводить только к выбору ставки: налоговый результат зависит от статуса налогоплательщика, характера дохода и применимости специальных режимов. Поэтому компании важно заранее определить свой налоговый статус, организовать подтверждающий учет и соблюдать регистрационные и отчетные сроки.
Часто задаваемые вопросы о корпоративном налоге
До какого момента действует Small Business Relief?
Нужно ли регистрироваться для Corporate Tax, если компания уже зарегистрирована для VAT?
В чем разница между VAT и Corporate Tax?
Подходит ли 1С Бухгалтерия для компаний на упрощенке в ОАЭ?
Как вести учет НДС по разным ставкам для компании, которая торгует и в России, и в ОАЭ?

Анна Шарыгина
Автор
Поделиться этой статьей


Похожие статьи


Смотреть все



Закажите демо онлайн или у вас в офисе
Расскажем, как 1С может решить задачи учета на примере вашего бизнеса, и подберем решение в рамках персонализированного демо